Formas de mejorar tu calificación crediticia
Formas de mejorar tu calificación crediticia
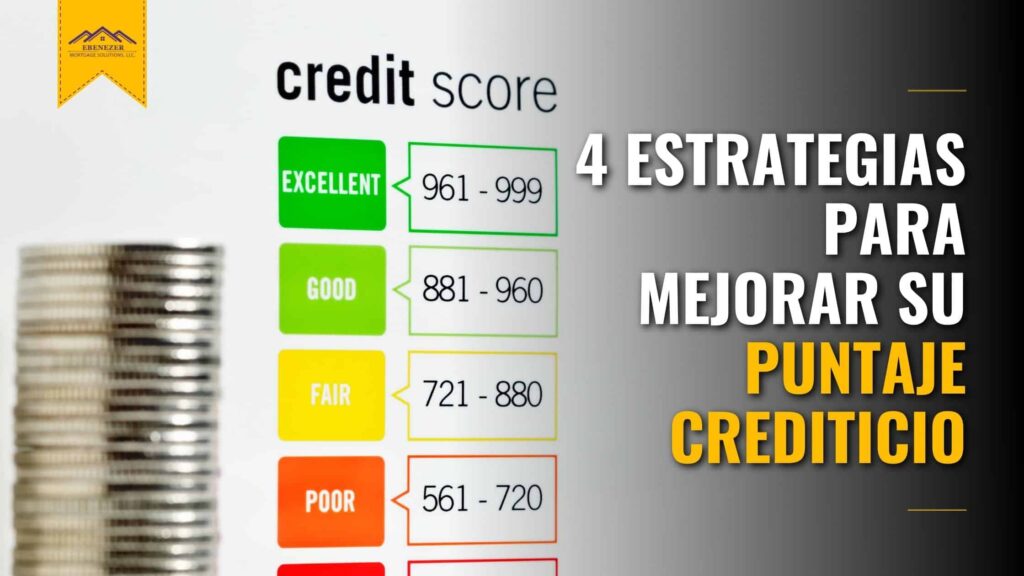
¿Números rojos en tu crédito? Es más común de lo que parece. Muchos luchan con calificaciones bajas por descuidos cotidianos, como pagos atrasados o deudas acumuladas, lo que limita oportunidades para préstamos o tasas favorables. Como alguien que ha navegado mercados financieros y gestionado patrimonio personal, compartiré enfoques prácticos y realistas para elevar tu score, basados en experiencias reales. No esperes milagros instantáneos, pero sí pasos accionables que he visto funcionar, siempre adaptados a tu perfil de riesgo. Al final, ganarás herramientas para una planificación financiera más sólida, evitando trampas comunes.
Desmitificando el puntaje crediticio: ¿Qué realmente mide?
Empecemos por lo básico, pero con un ángulo práctico. Tu calificación crediticia no es un misterio abstracto; es un indicador numérico, como un termómetro de tu historial financiero. En mi trayectoria, analizando carteras y evaluando riesgos, he visto cómo este score afecta todo, desde tasas hipotecarias hasta aprobaciones de tarjetas. Basado en el modelo FICO o similares, considera factores como el pago oportuno (35% del score), los niveles de deuda (30%), la antigüedad de cuentas (15%), tipos de crédito (10%) y consultas recientes (10%).
Por ejemplo, en una ocasión, gestioné un portafolio donde un cliente ignoró pagos menores, lo que bajó su score de 750 a 620 en meses. El riesgo real: tasas de interés más altas, que elevan los costes a largo plazo. Para evaluar esto, revisa tu informe crediticio anualmente —gratis en bureaus como Equifax o TransUnion en muchos países—. Importante: No es infalible; errores en el informe pueden distorsionar tu score, así que verifica y disputa lo incorrecto.
Ahora, un mito común: "Un solo error no importa". La realidad técnica es que la volatilidad en pagos crea patrones que perduran. En escenarios de inflación alta, como la crisis de 2008, vi cómo deudas no gestionadas exacerbaron problemas. Limita consultas de crédito innecesarias, ya que cada una puede bajar temporalmente tu score. Y recuerda, esto varía por perfil: para jóvenes con historial corto, enfocarse en construir crédito es clave; para mayores, mantener la estabilidad es prioritario. Evita estrategias agresivas si tienes deudas altas, pues podrían aumentar el riesgo de sobreendeudamiento.
Cómo negociar deudas con bancosEstrategias prácticas para elevar tu score, paso a paso
Vamos al meollo: acciones concretas que he aplicado en mi propia planificación financiera. Primero, prioriza pagos oportunos. En mi experiencia, automatizar facturas evitó retrasos que una vez me costaron puntos valiosos. Establece recordatorios o usa apps de budgeting para monitorear flujos. Segundo, reduce la utilización de crédito —el ratio de deuda versus límite—. Manténlo por debajo del 30%: si tienes una tarjeta con límite de 10,000, no uses más de 3,000.
Considera diversificar tus herramientas crediticias con prudencia. Por instancia, abrir una cuenta nueva puede ayudar si tu historial es escaso, pero evítalo si estás en una fase de alta deuda, ya que aumenta consultas y podría bajar temporalmente tu score. En términos de gestión de riesgo, evalúa costes fiscales: pagos a tiempo evitan multas y deducciones impositivas innecesarias en declaraciones anuales. Un error común que he presenciado: consolidar deudas sin analizar tasas, lo que termina en más intereses.
Para escenarios reales, supongamos que tienes un score de 600. Comienza con un plan de 6 meses: paga el mínimo en todas las cuentas y enfócate en una deuda alta. Riesgos a considerar: si el mercado laboral es inestable, como durante recesiones, prioriza liquidez sobre agresividad. Costes ocultos incluyen fees por pagos tardíos, que en mi análisis personal sumaron cientos en errores pasados. Limite: Esta estrategia no funciona para todos; si eres autónomo con ingresos variables, ajusta metas para evitar estrés financiero.
Errores frecuentes y cómo esquivarlos en tu camino
De mis años en finanzas, sé que los tropiezos son inevitables, pero evitables. Un error típico: maximizar créditos por compras impulsivas, pensando que "lo pagaré después". En realidad, esto eleva tu ratio de deuda y prolonga la recuperación. Solución práctica: Crea un presupuesto mensual, asignando un porcentaje fijo a deudas, como el 20% de ingresos.
Pasos para crear un fondo de emergenciaOtro ángulo: ignorar la fiscalidad. En países como España o México, intereses de deudas no deducibles pueden impactar tu planificación patrimonial. He visto casos donde clientes no rastrearon esto, perdiendo oportunidades de refinanciamiento. Para mitigar, compara instrumentos: ¿Es mejor un préstamo personal o una línea de crédito? Analiza volatilidad: en entornos de tasas variables, como post-2020, optar por fijos reduce riesgos.
Cuándo no conviene esta ruta: Si tu perfil indica alta aversión al riesgo, como jubilados con ingresos fijos, enfócate en estabilidad antes que en mejoras agresivas. En mi experiencia, un amigo intentó "hackear" su score con múltiples aplicaciones, pero eso generó más consultas y retrasos. Advertencia: Siempre evalúa tu situación personal; no copies estrategias sin contexto, ya que pérdidas en crédito pueden afectar años.
Incluyendo una tabla rápida para claridad:
| Factor | Ventajas de mejorar | Riesgos si se ignora | Cuándo evitar |
|---|---|---|---|
| Pagos oportunos | Aumenta score hasta 35% | Multas y tasas altas | En crisis económicas |
| Reducción de deuda | Mayor liquidez y confianza | Acumulación de intereses | Si ingresos son inestables |
| Diversificación crediticia | Mejora historial | Aumento temporal de consultas | Con score bajo inicial |
Reflexiones finales y próximos pasos
En resumen, mejorar tu calificación crediticia es como construir una base sólida en tu patrimonio: requiere paciencia y decisiones informadas, como he aprendido de errores en mi carrera. No es sobre atajos, sino sobre consistencia que he visto transformar finanzas personales. Analiza tu informe hoy, simula escenarios con herramientas en línea y revisa tu perfil de riesgo con honestidad. ¿Estás listo para hacer ajustes que impacten a largo plazo? Pensar en eso podría ser el primer paso hacia una estabilidad real.
Guía para invertir en fondos mutuosSi quieres conocer otros artículos parecidos a Formas de mejorar tu calificación crediticia puedes visitar la categoría Finanzas Personales.
Entradas Relacionadas