Ideas para invertir en fondos de retiro
Ideas para invertir en fondos de retiro
Imagina tu futuro sereno. Muchos se acercan a la jubilación con la inquietud de si sus ahorros alcanzarán para mantener el estilo de vida deseado, especialmente con la inflación y los cambios en los sistemas de pensiones. En mi trayectoria como gestor financiero, he visto cómo decisiones tempranas en fondos de retiro pueden marcar la diferencia, evitando errores que devoran capital. Este artículo ofrece ideas prácticas y basadas en experiencias reales para construir una estrategia de inversión a largo plazo, enfocada en la gestión del riesgo financiero y la planificación financiera personal. Exploraremos enfoques que he aplicado con clientes, destacando cuándo sí y cuándo no invertir en ciertos fondos, para que puedas evaluar opciones con ojos críticos y realistas.
Entendiendo los fondos de retiro como pilar de tu jubilación
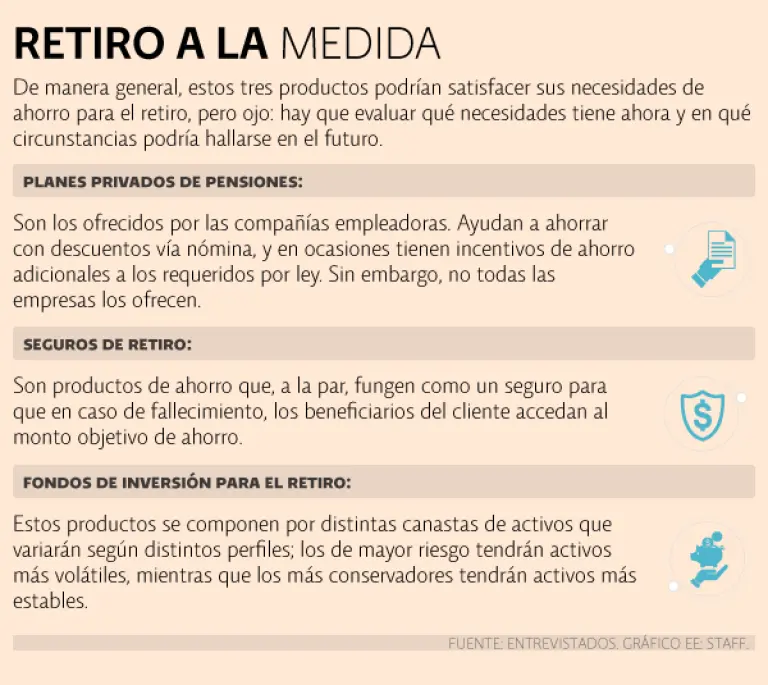
En mi experiencia gestionando carteras para inversores que se acercan a la edad de retiro, los fondos de retiro no son solo un vehículo de ahorro; son una red de seguridad adaptada a la volatilidad del mercado. Estos fondos, como los planes de pensiones o fondos mutuos de jubilación, combinan activos de renta fija y variable para generar rentabilidad ajustada al riesgo a lo largo de décadas. Por ejemplo, he invertido en fondos indexados que replican el S&P 500, pero siempre evaluando el perfil del inversor: alguien conservador podría priorizar bonos del gobierno, mientras que uno con tolerancia media podría optar por ETF diversificados.
Un criterio clave es la diversificación de cartera, que reduce el impacto de una recesión, como la de 2008, donde vi carteras no diversificadas perder hasta el 40%. Considera escenarios posibles: si el mercado crece, un fondo con exposición a acciones puede rendir un 7-10% anual; pero en una corrección, las pérdidas podrían llegar al 20%, afectando gravemente fondos cercanos a la jubilación. Los costes fiscales en inversiones son otro factor: en España, por instancia, los fondos de pensiones tienen ventajas fiscales, pero solo si se mantienen más de 10 años. Sin embargo, esto no es para todos; si estás en un país con alta inflación como Argentina, estos fondos podrían erosionar tu poder adquisitivo real.
Un error común que he observado es subestimar los costes ocultos, como comisiones de gestión que reducen la rentabilidad neta. En un caso real, un cliente mío perdió el 1,5% anual por estas fees, lo que a largo plazo equivalió a miles de euros menos en su retiro. Evítalo evaluando siempre la relación entre rentabilidad histórica y riesgos reales, y pregúntate: ¿este fondo alinea con mi horizonte temporal? Si no, mejor opta por alternativas como planes privados con menor volatilidad.
Cómo solicitar tu pensión sin complicacionesEstrategias de inversión a largo plazo para fondos de retiro
Basado en años analizando mercados, una estrategia efectiva para fondos de retiro implica equilibrar crecimiento y protección. Comienza por definir tu gestión del riesgo financiero: para un inversor de 50 años, recomiendo una asignación del 60% en activos conservadores y 40% en crecimiento, ajustando anualmente. En mi práctica, he usado rebalanceos semestrales para mitigar la sobreexposición a acciones durante bull markets, como el de 2021, evitando pérdidas en la posterior corrección.
Comparativamente, un fondo de retiro indexado ofrece liquidez y bajo coste, ideal para planificación financiera personal, pero tiene limitaciones: no supera el mercado en bull runs, y en entornos de alta inflación, como el actual, su rentabilidad real podría ser negativa. Por el contrario, fondos activos gestionados por expertos pueden superar benchmarks, pero con mayor volatilidad y costes. He visto escenarios donde, durante la crisis del COVID-19, un fondo activo con exposición a tecnología recuperó pérdidas rápidamente, mientras uno pasivo tardó más. Sin embargo, esto no conviene si tu perfil es conservador, ya que las posibles pérdidas del 30% en un trimestre podrían forzar ventas prematuras, erosionando el capital.
Para añadir profundidad, considera una tabla comparativa de opciones comunes:
| Tipo de Fondo | Rentabilidad Histórica (promedio) | Volatilidad | Impacto Fiscal | Cuándo Evitarlo |
|---|---|---|---|---|
| Fondos Indexados | 6-8% anual | Media (15-20% variación) | Bajos, con deducciones en planes de pensiones | Si buscas rendimientos por encima del mercado o en periodos de alta inflación |
| Fondos Activos | 7-12% anual | Alta (20-30% variación) | Mayores, dependiendo de ganancias de capital | Si tu tolerancia al riesgo es baja o estás a menos de 5 años de retiro |
| Fondos de Renta Fija | 3-5% anual | Baja (5-10% variación) | Estables, con posibles exenciones | Si esperas inflación superior al 4%, ya que erosiona el valor real |
Recuerda, estos datos son históricos y no garantizan resultados futuros. En mi experiencia, el error frecuente es ignorar la fiscalidad: en Europa, retener fondos más allá de la edad de retiro puede generar impuestos adicionales, así que simula escenarios fiscales antes de decidir.
Dónde encontrar planes de jubilación segurosRiesgos y errores comunes en la inversión para jubilación
Durante mis años en el sector, he aprendido que la sobreconfianza es un enemigo silencioso en fondos de retiro. Un mito es que "invertir en cualquier fondo garantiza una jubilación cómoda"; la realidad técnica es que la volatilidad y los ciclos económicos pueden reducir tu capital en un 25% en un mal año. Por ejemplo, en la burbuja inmobiliaria de 2008, vi clientes que sobreinversion en fondos con activos inmobiliarios perder hasta la mitad de sus ahorros, un recordatorio de por qué la diversificación es crucial.
Para mitigar esto, evalúa riesgos reales como la inflación persistente, que ha reducido la rentabilidad real de fondos en un 2-3% en los últimos años. Un enfoque práctico es establecer umbrales de pérdida: si un fondo cae por debajo del 10%, reconsidera tu posición. He aconsejado a inversores evitar estrategias agresivas si están cerca de la jubilación, ya que las posibles pérdidas podrían no recuperarse a tiempo. En casos específicos, como en mercados emergentes, los fondos con exposición a divisas pueden ofrecer ganancias, pero con el riesgo de devaluaciones que anulan beneficios—un escenario que no conviene si dependes de ingresos fijos.
Finalmente, sé transparente: invertir en fondos de retiro implica aceptar posibles pérdidas, y cada decisión debe alinearse con tu perfil de riesgo. En mi trayectoria, he visto cómo un error simple, como no revisar anualmente la cartera, lleva a oportunidades perdidas, como ajustar a fondos con menor correlación durante la pandemia.
Conclusión: Reflexiones finales desde la experiencia
En resumen, basándome en décadas manejando inversiones reales, las ideas para fondos de retiro giran en torno a una planificación estratégica que equilibre riesgos y oportunidades. Analiza tus opciones con cuidado, compara instrumentos y simula escenarios para adaptarlos a tu vida. Recuerda, no hay atajos; la clave es la paciencia y la evaluación continua. ¿Estás listo para revisar tu perfil de riesgo y ajustar tu estrategia hoy? Pensar en ello podría ser el primer paso hacia una jubilación más segura.
Cuándo empezar a ahorrar para el retiroSi quieres conocer otros artículos parecidos a Ideas para invertir en fondos de retiro puedes visitar la categoría Pensiones y Jubilación.
Entradas Relacionadas