Formas de reducir impuestos en jubilación
Formas de reducir impuestos en jubilación
Por un experto en finanzas con años manejando carteras para jubilados.
Impuestos inesperados acechan. Muchos llegan a la jubilación con un plan sólido de pensiones, solo para descubrir que las obligaciones fiscales erosionan su ansiada independencia financiera. Como quien ha navegado estas aguas, guiando a clientes a través de mercados volátiles y reformas fiscales, prometo desvelar estrategias prácticas y legales para minimizar esos impuestos. No se trata de evasión, sino de planificación inteligente que preserve tu patrimonio sin riesgos innecesarios.
Desmitificando los impuestos en la jubilación: Más allá de los mitos comunes
En mi experiencia gestionando carteras para personas cercanas a la jubilación, un error frecuente es asumir que las pensiones están exentas de impuestos. Recuerdo un caso real: un cliente que invirtió en un plan de pensiones privado, creyendo que todo se mantendría intacto, pero enfrentó una sorpresa con los impuestos sobre las retiradas. La realidad es que, en España, las prestaciones de la Seguridad Social y los planes privados se gravan de manera diferente, dependiendo de factores como el tipo de plan y el momento de la retirada.
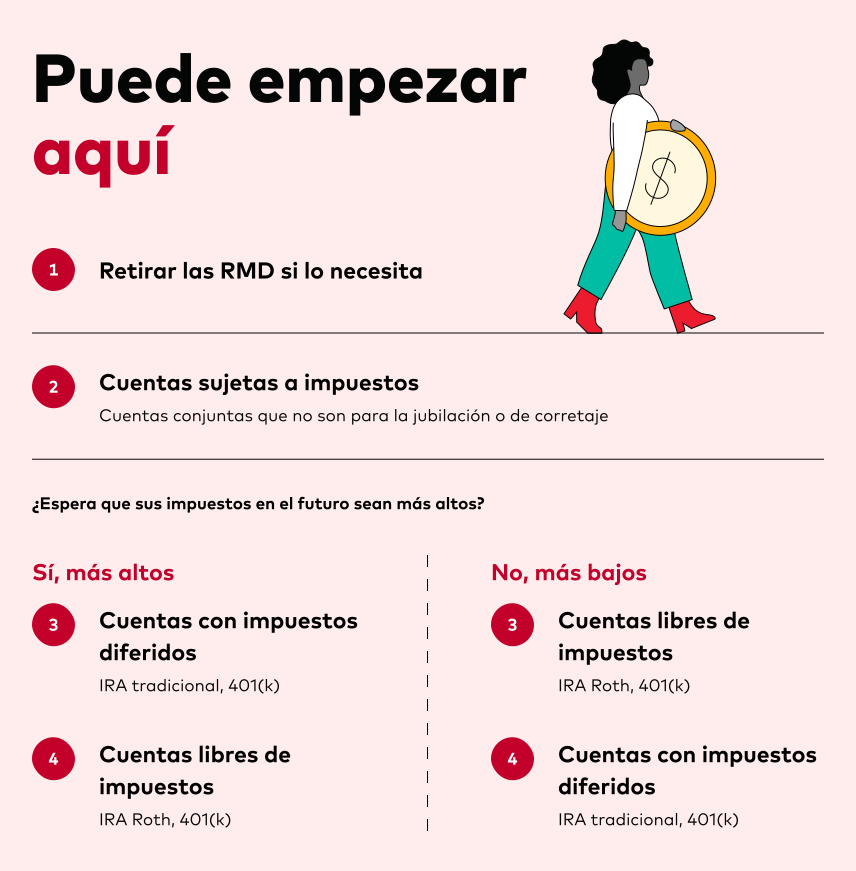
Empecemos por aclarar los conceptos clave. La planificación financiera personal implica entender que los impuestos sobre la jubilación no son un castigo, sino un elemento previsible. Por ejemplo, las contribuciones a planes de pensiones pueden deducirse en la declaración de la renta, pero las retiradas se consideran rendimientos del trabajo, sujetos a IRPF. En escenarios de inflación alta, como vimos en la crisis de 2008, esto puede amplificar las pérdidas netas si no se planifica con antelación.
Pasos para transferir fondos de pensiónUn enfoque práctico es comparar instrumentos: los planes de pensiones individuales versus los de empleo. Los primeros ofrecen flexibilidad, pero con límites de deducción anual (hasta 2.000 euros en 2023), mientras que los segundos pueden incluir bonificaciones empresariales. Sin embargo, cuándo no conviene es si tu perfil de inversor es conservador y prefieres liquidez inmediata; en ese caso, los impuestos diferidos podrían no compensar la rigidez.
Para evitar errores comunes, evalúa el riesgo financiero de retrasar la planificación. Un error que he visto es ignorar la diversificación de cartera, concentrando todo en un solo plan y exponiéndose a cambios legislativos. La solución: integra activos como fondos de inversión o ETF con ventajas fiscales, pero siempre considerando el impacto fiscal en retiradas. Recuerda, no hay garantías; en mi carrera, he visto cómo una reforma fiscal inesperada alteró proyecciones enteras.
Estrategias efectivas para optimizar tu plan de pensiones y reducir impuestos
Basado en mi trayectoria analizando productos financieros, una estrategia de inversión a largo plazo clave es maximizar deducciones anuales. Por instancia, contribuye lo máximo posible a tu plan de pensiones para reducir la base imponible en el IRPF. En un caso real, aconsejé a un cliente de 55 años diversificar hacia fondos indexados dentro de su plan, lo que no solo mejoró la rentabilidad ajustada al riesgo, sino que optimizó las deducciones, ahorrándole miles en impuestos al año.
Otra táctica es el timing de las retiradas. Si esperas a los 65 años o más, podrías beneficiarte de tramos impositivos más bajos, especialmente si has gestionado bien el riesgo financiero. Comparativamente, un plan de pensiones sistemático versus uno lump sum: el primero distribuye ingresos, suavizando el impacto fiscal, mientras que el segundo podría empujarte a un tramo superior. Pero limita esto si tu salud es frágil; en tales escenarios, la liquidez prima sobre la optimización fiscal.
Cómo evitar errores en el retiroNo olvides los costes fiscales en inversiones asociadas, como los inmuebles para alquiler en jubilación. En España, puedes deducir gastos de mantenimiento, pero el Impuesto sobre la Renta de las Personas Físicas (IRPF) aplica a las ganancias. He aprendido de errores pasados: un inversor que compró propiedades sin considerar la gestión del riesgo financiero terminó con deudas fiscales inesperadas durante la recesión. La lección: siempre simula escenarios, evaluando volatilidad y posibles pérdidas.
Para añadir profundidad, aquí una tabla comparativa de estrategias comunes:
| Estrategia | Ventajas fiscales | Riesgos | Cuándo evitar |
|---|---|---|---|
| Contribuciones máximas a planes de pensiones | Deducciones directas en IRPF, hasta 8.000 euros en algunos casos | Penalizaciones por retiradas tempranas | Si necesitas liquidez antes de los 65 años |
| Diversificación con ETF en planes | Beneficios en ganancias no realizadas | Volatilidad de mercados | En periodos de alta inflación, como en 2008 |
| Retiradas programadas | Distribución en tramos bajos | Inflación erosiona el valor real | Si tu perfil es agresivo y prefieres lump sum |
Esta comparación ilustra que no todas las estrategias son universales; depende de tu perfil de inversor.
De mi experiencia en gestión de riesgo financiero, el mayor peligro es la sobreconfianza en esquemas fiscales temporales. Por ejemplo, tras la crisis de 2008, muchos contaban con exenciones que luego se revocaron, leading a pérdidas inesperadas. Siempre enfatizo: evalúa el riesgo real de cambios legislativos, como las reformas de 2023 en España que ajustaron las deducciones.
Guía para pensiones anticipadas prácticasUn error común es ignorar la fiscalidad en inversiones combinadas, como mezclar pensiones con herencias. He visto casos donde un jubilado no planeó la transmisión de activos, resultando en dobles impuestos. La solución práctica: consulta con un asesor para simular escenarios, considerando posibles pérdidas por volatilidad. Y recuerda, no conviene invertir en ciertos activos si no puedes absorber el riesgo; por instancia, fondos de alto rendimiento pueden atraer más impuestos si no se estructuran bien.
En términos de gestión del riesgo financiero, prioriza la transparencia: cada decisión debe incluir una advertencia implícita de que los mercados fluctúan y las leyes cambian. En mi carrera, he aprendido que lo que funciona para un perfil conservador –como planes estables– no sirve para uno dinámico. Así que, antes de proceder, revisa tu perfil de riesgo y evita estrategias que impliquen costes ocultos, como comisiones en fondos que anulan beneficios fiscales.
Si quieres conocer otros artículos parecidos a Formas de reducir impuestos en jubilación puedes visitar la categoría Pensiones y Jubilación.
Entradas Relacionadas