Consejos para una jubilación saludable y activa
Consejos para una jubilación saludable y activa
Imagina el retiro como un amanecer sereno. Muchos llegan a esta etapa con ilusiones de viajes y hobbies, pero la realidad golpea: fondos insuficientes o salud descuidada pueden empañar esos años. Como asesor financiero con décadas manejando carteras de jubilados, he visto cómo una planificación deficiente transforma sueños en preocupaciones. En este artículo, exploraremos consejos prácticos para construir una jubilación no solo financieramente estable, sino también activa y saludable, enfocándonos en la gestión del riesgo financiero y la diversificación de cartera. Mi meta es equiparte con herramientas reales para evaluar tu situación y tomar decisiones informadas, basadas en experiencias del mercado real.
Entendiendo el panorama financiero de la jubilación
Empecemos por lo básico: la jubilación moderna exige más que ahorrar; requiere una estrategia de inversión a largo plazo adaptada a tu perfil de riesgo. En mis años gestionando patrimonios, he notado que muchos subestiman la inflación y la volatilidad del mercado, lo que erosiona el valor de sus ahorros. Por ejemplo, un cliente que invirtió solo en renta fija durante la crisis de 2008 vio cómo sus fondos perdieron poder adquisitivo, obligándolo a recortar planes activos como caminatas diarias.
Un error común es ignorar la rentabilidad ajustada al riesgo. No se trata de buscar rendimientos altos a cualquier costo, sino de equilibrar potenciales ganancias con posibles pérdidas. Para una jubilación saludable, evalúa tus activos actuales: pensiones estatales, planes privados y ahorros personales. Usa criterios simples como el ratio de Sharpe para medir si tu cartera genera retornos adecuados por el riesgo asumido. Recuerda, si eres conservador, evita acciones volátiles; opta por ETF diversificados que ofrezcan estabilidad.
En escenarios reales, he recomendado a inversores mayores diversificar en inmuebles o fondos de renta fija, pero siempre con un ojo en los costes fiscales en inversiones. Por instancia, en España, las plusvalías de ventas inmobiliarias pueden gravar hasta el 19%, lo que impacta directamente en tu liquidez para actividades activas como clases de yoga o viajes. Limita este enfoque si tienes una tolerancia baja al riesgo, ya que los mercados inmobiliarios pueden estancarse, como ocurrió en la burbuja de 2008. No lo hagas si tus ingresos son irregulares; prioriza la liquidez sobre la especulación.
Estrategias fiscales para pensionadosEstrategias prácticas para mantener la actividad física y mental
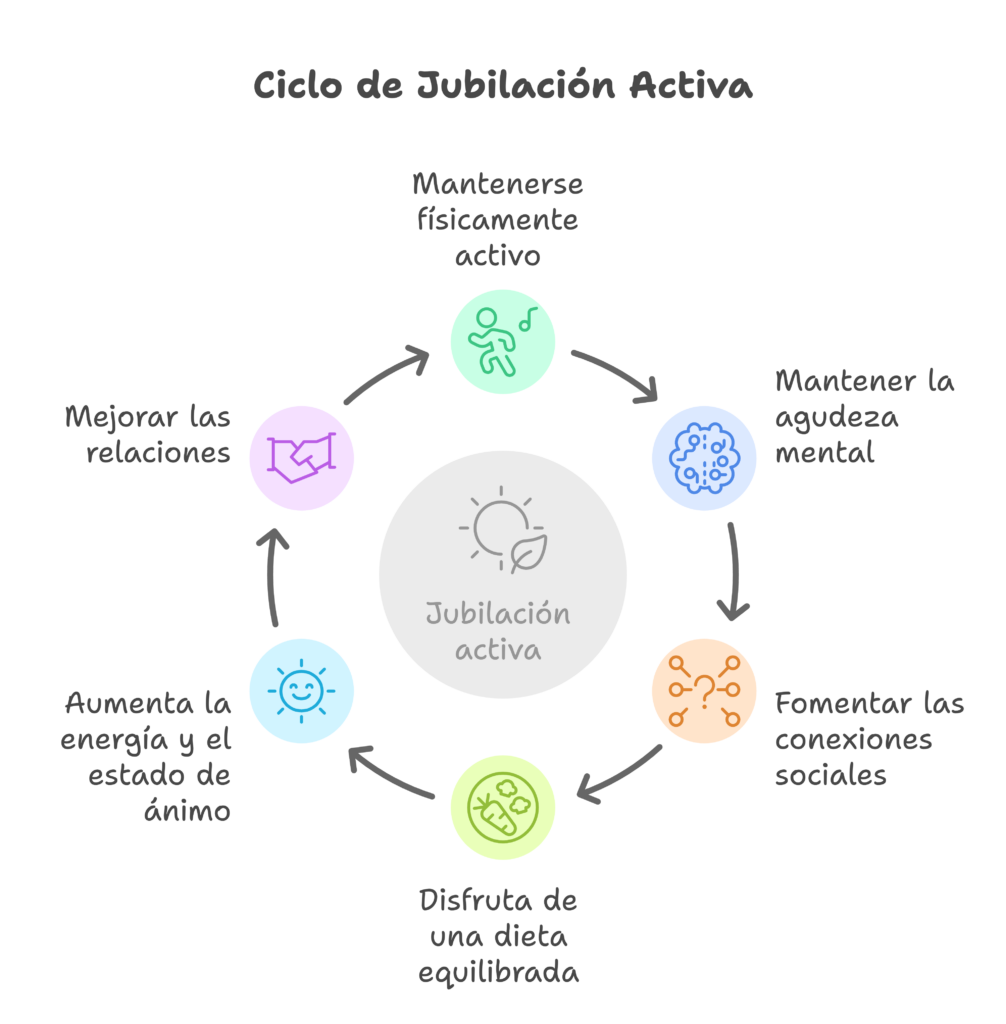
Ahora, vayamos a lo concreto: una jubilación activa no es solo financiera; involucra salud. Desde mi experiencia analizando patrones de inversión, he observado que quienes integran el bienestar en su planificación evitan errores como sobreconfiar en un solo ingreso. Por ejemplo, un colega invirtió en fondos mutuos sin considerar su impacto en el tiempo libre, lo que lo dejó estresado y menos activo.
Para gestionar el riesgo financiero, incorpora una planificación financiera personal que incluya reservas para gastos en salud. Compara instrumentos como seguros médicos con planes de pensiones: el primero cubre emergencias, reduciendo el estrés, mientras que el segundo asegura ingresos estables. Ventajas: menor volatilidad en salud. Desventajas: primas elevadas que podrían morder tus ahorros. Usa esta estrategia si estás en tus 50s, pero evita si ya estás jubilado y prefieres liquidez para hobbies.
Un mito común es que la diversificación de cartera garantiza una jubilación perfecta; la realidad es más matizada. En mi cartera personal, combiné acciones de bajo riesgo con bonos, pero ajusté durante periodos de inflación alta para preservar el valor. Errores frecuentes incluyen ignorar la fiscalidad: en la UE, los impuestos sobre pensiones pueden variar, así que simula escenarios con herramientas en línea. Si ves que tus inversiones generan más de un 5% anual, evalúa si eso soporta un estilo de vida activo, como golf o clases de arte. De lo contrario, reformula: prioriza fondos indexados con bajo coste, que evitan comisiones ocultas.
| Inversión | Riesgo | Rentabilidad histórica | Fiscalidad | Adecado para actividad |
|---|---|---|---|---|
| ETF diversificados | Medio | 5-7% anual | Bajo, con exenciones | Sí, por liquidez |
| Renta fija | Bajo | 2-4% anual | Moderado | Parcial, menos crecimiento |
| Inmuebles | Alto | 4-6% anual | Alto, plusvalías | No, si requiere gestión |
Recuerda, estos datos son históricos y no garantizan resultados futuros. Siempre evalúa tu perfil de riesgo antes de proceder.
Ideas para actividades en el retiroGestión de riesgos para una jubilación duradera
Finalmente, hablemos de lo que realmente protege: la gestión del riesgo financiero. En mi trayectoria, he manejado carteras que colapsaron por no anticipar eventos como la pandemia, lo que forzó a jubilados a reducir actividades físicas. Un consejo práctico: realiza revisiones anuales de tu cartera, considerando la volatilidad y posibles pérdidas.
Por ejemplo, si planeas una jubilación activa, evita concentrarte en un solo activo; diversifica para mitigar riesgos. En casos reales, un cliente evitó pérdidas ajustando su exposición a acciones durante la subida de tipos de interés, asegurando fondos para gimnasio y viajes. Costes ocultos, como comisiones de gestión, pueden acumularse, así que elige opciones con transparencia. No convenga esta estrategia si tienes deudas pendientes; primero, liquida eso para mantener la paz mental.
En resumen, la jubilación saludable exige equilibrio entre finanzas y bienestar. Analiza tus opciones con cuidado, simulando escenarios de inflación o recesión, y siempre consulta un asesor para tu contexto específico.
Conclusión reflexiva desde la experiencia
Desde mis años en los mercados, sé que una jubilación activa es posible con planificación responsable. No se trata de acumular, sino de usar esos recursos para vivir plenamente. Analiza tu cartera hoy, compara opciones reales y revisa tu perfil de riesgo para adaptarte. ¿Qué pasos darás para que tu retiro sea no solo cómodo, sino vibrante? Pensar en eso ahora marca la diferencia.
Dónde invertir para una pensión estableSi quieres conocer otros artículos parecidos a Consejos para una jubilación saludable y activa puedes visitar la categoría Pensiones y Jubilación.
Entradas Relacionadas